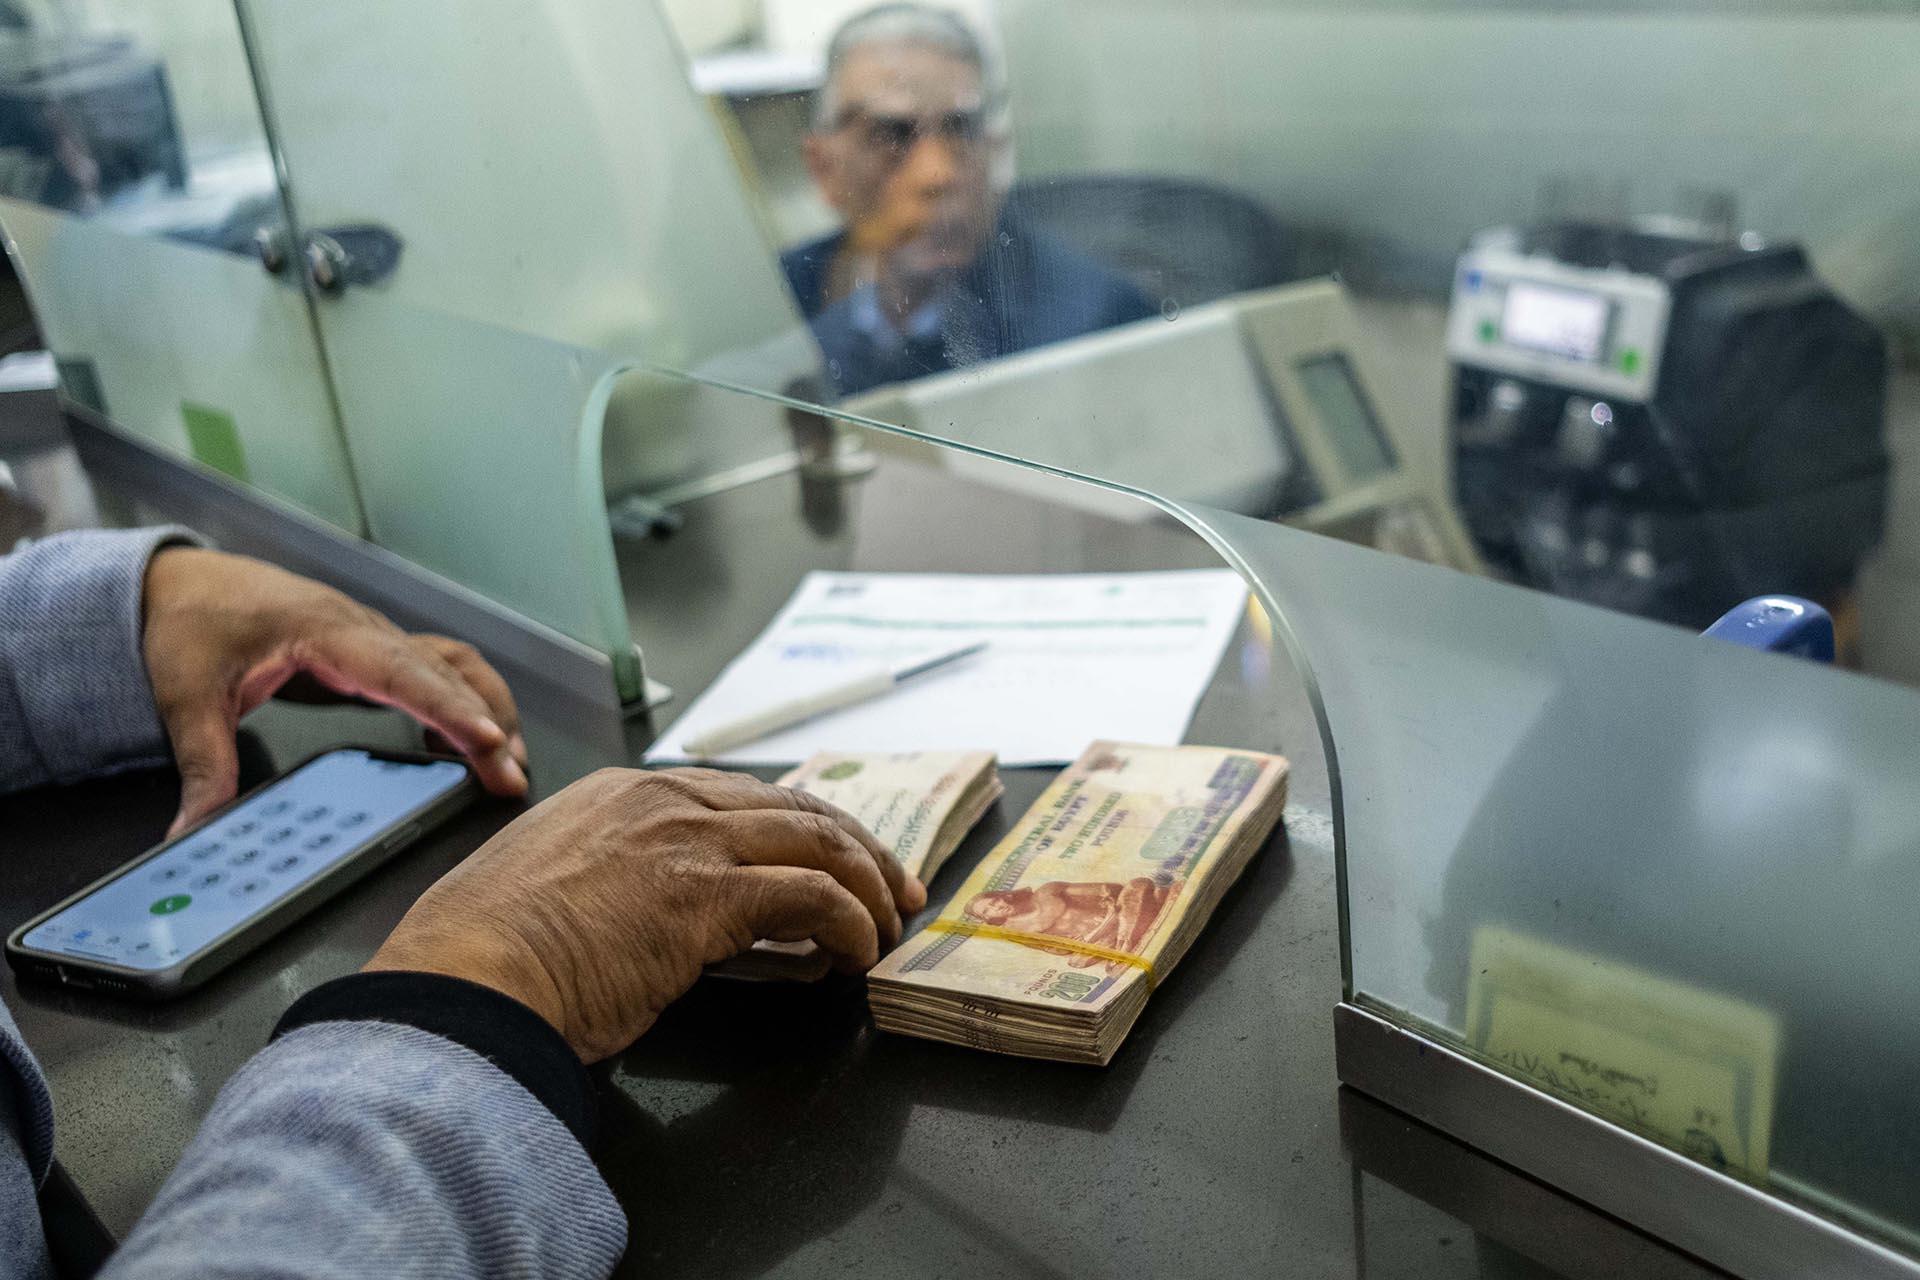
تتصدر شهادات الادخار ذات العائد المدفوع مقدمًا اهتمامات عملاء البنوك في مصر، بالتزامن مع طرح أوعية ادخارية جديدة تمنح العملاء فرصة الحصول على العائد منذ بداية الاستثمار بدلًا من الانتظار حتى نهاية مدة الشهادة.
ويأتي المصرف المتحد في مقدمة البنوك التي تقدم هذا النوع من الشهادات، من خلال شهادة ثلاثية بعائد ثابت يصل إلى 40% يُصرف مقدمًا بالكامل عن إجمالي مدة الشهادة البالغة 3 سنوات.
شهادة بعائد 40%.. ما التفاصيل؟
تبلغ مدة الشهادة 3 سنوات، ويصل إجمالي العائد إلى 40% من قيمة الشهادة، على أن يحصل العميل على العائد مقدمًا عند شراء الشهادة، بينما يسترد أصل المبلغ وفق شروط الشهادة عند انتهاء مدتها.
ويبدأ الحد الأدنى لشراء الشهادة من 5 آلاف جنيه ومضاعفاتها، وفق البيانات المنشورة عن الشهادة.
لو معاك 100 ألف جنيه.. هتاخد كام؟
لو استثمر العميل 100 ألف جنيه في الشهادة، فإن حساب العائد الإجمالي بنسبة 40% يكون:
100 ألف جنيه × 40% = 40 ألف جنيه
وبالتالي يحصل العميل على 40 ألف جنيه عائدًا مقدمًا وفق آلية الشهادة، مع بقاء أصل المبلغ البالغ 100 ألف جنيه مرتبطًا بالشهادة وفق شروط الاسترداد.
أمثلة على قيمة العائد
| قيمة الشهادة | العائد بنسبة 40% |
|---|---|
| 5 آلاف جنيه | 2,000 جنيه |
| 10 آلاف جنيه | 4,000 جنيه |
| 50 ألف جنيه | 20,000 جنيه |
| 100 ألف جنيه | 40,000 جنيه |
| 200 ألف جنيه | 80,000 جنيه |
| 500 ألف جنيه | 200,000 جنيه |
| مليون جنيه | 400,000 جنيه |
وتوضح هذه الحسابات قيمة العائد الإجمالي المعلن، بينما تخضع إمكانية الاسترداد المبكر وأي خصم على العائد لشروط وجدول الاسترداد المعتمد من البنك.
لماذا يبحث العملاء عن الشهادات المدفوعة مقدمًا؟
تمنح هذه الشهادات ميزة الحصول على السيولة الناتجة عن العائد في بداية فترة الاستثمار، بدلًا من الانتظار للحصول على عائد شهري أو سنوي.
وتشهد السوق المصرفية المصرية منافسة بين البنوك في طرح أوعية ادخارية مختلفة، سواء بعائد مقدم أو دوري، بما يتناسب مع احتياجات العملاء المختلفة.
هل الـ40% عائد سنوي؟
لا. وهذه نقطة مهمة جدًا.
نسبة الـ40% تمثل إجمالي العائد المعلن عن كامل مدة الشهادة البالغة 3 سنوات، وليست فائدة سنوية بنسبة 40%.
وبالتالي لا يصح القول إن الشهادة تمنح «40% سنويًا»، وإنما العائد الإجمالي المقدم يعادل 40% من قيمة الشهادة على مدار مدة الربط.
هل يمكن استرداد الشهادة قبل انتهاء 3 سنوات؟
تسمح الشهادة بالاسترداد وفق جدول الاسترداد والشروط التي يحددها البنك، لذلك يجب على العميل معرفة قيمة المبلغ المستحق عند كسر الشهادة قبل موعدها قبل اتخاذ قرار الاستثمار.
وتظل الشهادة مناسبة بشكل أكبر لمن يستطيع ترك أصل أمواله طوال مدة الربط، مع الاستفادة من العائد المدفوع مقدمًا.