أثار قرار البنك المركزي المصري رفع أسعار الفائدة بمقدار 100 نقطة أساس حالة من الترقب بين أصحاب المدخرات، وسط تساؤلات بشأن تأثير القرار على عوائد شهادات الادخار القائمة، وإمكانية طرح البنوك شهادات جديدة بعوائد مرتفعة خلال الفترة المقبلة، في ظل المتغيرات الاقتصادية الحالية وحرص المواطنين على الحفاظ على قيمة أموالهم وتحقيق أفضل عائد ممكن.
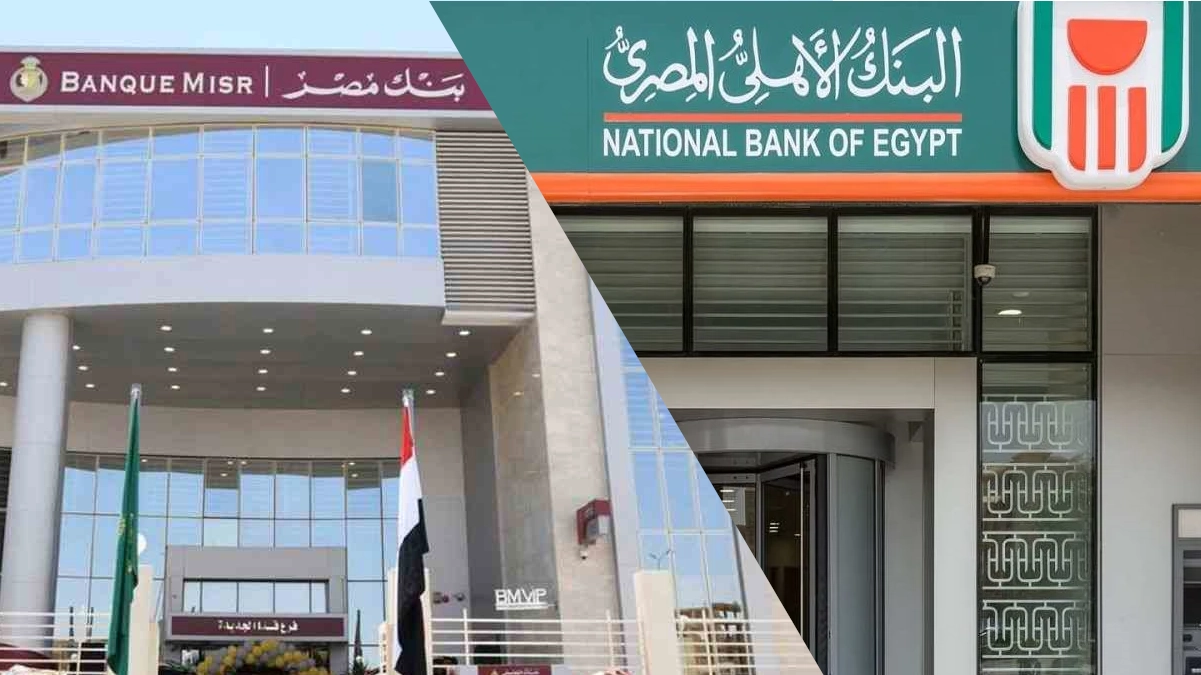
وجاء القرار في وقت تتجه فيه أنظار المدخرين إلى الأوعية الادخارية التي تتيح عائدًا دوريًا يساعدهم على مواجهة الالتزامات المعيشية، خاصة الشهادات التي تطرحها البنوك الحكومية الكبرى، وفي مقدمتها البنك الأهلي المصري وبنك مصر، والتي تضم خيارات متعددة بعوائد ثابتة ومتغيرة ومتدرجة.
ومع تحريك أسعار الفائدة الأساسية، يبرز تساؤل مهم لدى العملاء: هل ترتفع عوائد شهادات الادخار الحالية تلقائيًا، أم يقتصر تأثير القرار على الشهادات المرتبطة بسعر الفائدة المتغير؟ وما الأرباح التي يمكن تحقيقها عند استثمار 100 ألف جنيه أو 250 ألف جنيه أو 500 ألف جنيه؟
البنك المركزي يرفع أسعار الفائدة 1%
قرر البنك المركزي المصري، يوم الخميس 29 أكتوبر 2026، رفع أسعار الفائدة بمقدار 100 نقطة أساس، بما يعادل نقطة مئوية واحدة، وذلك للمرة الأولى منذ مارس 2024، بعد سلسلة من الاجتماعات التي شهدت تثبيت أسعار الفائدة خلال عام 2026.
وبموجب القرار، ارتفع سعر عائد الإيداع لليلة واحدة إلى 20%، وسعر الإقراض لليلة واحدة إلى 21%، فيما بلغ سعر العملية الرئيسية للبنك المركزي وسعر الائتمان والخصم 20.5%.
ويؤثر قرار رفع الفائدة على حسابات البنوك وتكلفة الأموال والعوائد التي تقدمها على بعض المنتجات الادخارية، لكنه لا يعني بالضرورة أن جميع شهادات الادخار سترتفع عوائدها بالنسبة نفسها، إذ يتوقف الأمر على طبيعة كل شهادة وشروطها وآلية تحديد العائد المعلن عليها.
وتختلف الشهادات ثابتة العائد عن الشهادات متغيرة العائد؛ فالأولى تحتفظ بالعائد المحدد عند شرائها طوال المدة المتفق عليها، بينما يمكن أن يتغير عائد الثانية وفقًا للمعادلة المرتبطة بأسعار الفائدة، وبحسب مواعيد وآليات إعادة التسعير التي يحددها البنك.
شهادات البنك الأهلي المصري بعد قرار رفع الفائدة
يقدم البنك الأهلي المصري مجموعة متنوعة من شهادات الادخار، من بينها الشهادات البلاتينية ذات العائد الثابت والمتغير، بما يمنح العملاء خيارات مختلفة وفقًا لمدة الاستثمار ودورية صرف الأرباح.
ووفقًا للأسعار المعلنة قبل قرار البنك المركزي، بلغ العائد على الشهادة البلاتينية الثلاثية ذات العائد الثابت 17.75% سنويًا عند صرف العائد شهريًا، و17.85% عند صرفه كل ثلاثة أشهر.
ويعني ذلك أن العائد على هذه الشهادة يظل مرتبطًا بالشروط المتفق عليها وقت الشراء، ولا يرتفع تلقائيًا لمجرد زيادة أسعار الفائدة الأساسية، ما لم يعلن البنك عن تعديل جديد يشمل المنتج وفقًا للقواعد المنظمة له.
ماذا يحدث لعائد الشهادة البلاتينية متغيرة العائد؟
تختلف الشهادة البلاتينية متغيرة العائد عن الشهادة ثابتة العائد، إذ يرتبط العائد عليها بسعر الإيداع لليلة واحدة لدى البنك المركزي، مضافًا إليه نصف نقطة مئوية، وفقًا للمعادلة المعلنة للشهادة.
وكان العائد المعلن على هذه الشهادة قد بلغ 19.5% سنويًا قبل قرار رفع الفائدة، مع صرف العائد شهريًا، وبحد أدنى للعائد يبلغ 17%.
وبناءً على المعادلة المذكورة، فإن ارتفاع سعر الإيداع إلى 20% يقود حسابيًا إلى عائد يبلغ 20.5% سنويًا، على أن يتوقف تطبيق هذا التغيير فعليًا على شروط الشهادة وموعد إعادة تسعيرها.
وبذلك، فإن العملاء أصحاب الشهادات متغيرة العائد قد يكونون الأكثر تأثرًا بقرار البنك المركزي، مقارنة بأصحاب الشهادات ثابتة العائد، الذين يستمرون في الحصول على النسبة المحددة عند شراء الشهادة وفقًا لشروطها.
شهادات بنك مصر بعد رفع الفائدة.. ماذا يحدث لعائد القمة وابن مصر؟
يقدم بنك مصر بدوره عددًا من شهادات الادخار التي تختلف من حيث مدة الاستثمار وطبيعة العائد ودورية الصرف، ومن أبرزها شهادة «القمة» الثلاثية ذات العائد الثابت، وشهادة «ابن مصر» متدرجة العائد، إلى جانب الشهادات المرتبطة بأسعار الفائدة المتغيرة.
ووفقًا للأسعار المعلنة في يونيو 2026، بلغ العائد على شهادة «القمة» الثلاثية 17.75% سنويًا عند صرف العائد شهريًا، و17.85% عند صرفه كل ثلاثة أشهر.
وباعتبارها شهادة ثابتة العائد، فإن النسبة المحددة عند الشراء لا تتغير تلقائيًا نتيجة قرار البنك المركزي، ما لم يعلن البنك عن تعديل في شروط المنتج أو طرح إصدار جديد بعائد مختلف.
العائد على شهادات بنك مصر متغيرة الفائدة
تتيح الشهادات متغيرة العائد إمكانية الاستفادة من التغيرات في أسعار الفائدة الأساسية، وفقًا للمعادلة التي يحددها البنك لكل منتج.
وبحسب البيانات الواردة بشأن الشهادة متغيرة العائد لدى بنك مصر، بلغ العائد المعلن قبل القرار 19.25% سنويًا، ويُحتسب وفقًا لسعر الإيداع لدى البنك المركزي مضافًا إليه ربع نقطة مئوية.
وبتطبيق هذه المعادلة حسابيًا بعد ارتفاع سعر الإيداع إلى 20%، يصل العائد إلى 20.25% سنويًا، وفقًا لشروط الشهادة وآلية إعادة تسعيرها المعتمدة.
أما شهادة «ابن مصر» الثلاثية متناقصة العائد، فتقدم نسبًا تختلف من سنة إلى أخرى، بحسب دورية صرف العائد التي يختارها العميل.
وعند اختيار صرف العائد سنويًا، تبلغ النسب المعلنة 22% خلال السنة الأولى، و17.5% خلال السنة الثانية، و13.25% خلال السنة الثالثة.
أما في حالة اختيار صرف العائد شهريًا، فتبلغ النسب 20.5% خلال السنة الأولى، و16.25% خلال السنة الثانية، و12.25% خلال السنة الثالثة.
وتجدر الإشارة إلى أن العائد المتدرج لشهادة «ابن مصر» يخضع لجدول النسب المحدد عند إصدارها، ولا يرتفع تلقائيًا مع كل تغيير في أسعار الفائدة الأساسية، بخلاف الشهادات التي يرتبط عائدها بمعادلة متغيرة.
أرباح 100 ألف جنيه بعد رفع أسعار الفائدة
يمكن توضيح أثر ارتفاع العائد على المدخرات من خلال حساب الأرباح النظرية لشهادة متغيرة العائد، بافتراض زيادة النسبة من 19.5% إلى 20.5% سنويًا، واستمرارها عند المستوى الجديد لمدة عام كامل.
فإذا استثمر العميل مبلغ 100 ألف جنيه في شهادة ينطبق عليها هذا العائد، فإن إجمالي العائد السنوي المحسوب يصل إلى 20 ألفًا و500 جنيه، بما يعادل نحو 1708 جنيهات شهريًا عند توزيع العائد السنوي بالتساوي على 12 شهرًا.
وقبل الزيادة، كان العائد السنوي على المبلغ نفسه يبلغ 19 ألفًا و500 جنيه، بما يعادل 1625 جنيهًا شهريًا عند إجراء الحساب بالطريقة نفسها.
وبذلك، فإن زيادة العائد من 19.5% إلى 20.5% تعني تحقيق ألف جنيه إضافية سنويًا لكل 100 ألف جنيه مستثمرة، أو ما يعادل نحو 83 جنيهًا شهريًا في المتوسط.
وتظل هذه الأرقام حسابات تقديرية، ولا تمثل ضمانًا لقيمة العائد الفعلي الذي سيحصل عليه العميل، إذ يتوقف ذلك على شروط الشهادة وتوقيت تطبيق التغيير واستمرار سعر الفائدة خلال فترة الاستثمار.
كم تربح من 250 ألف جنيه بعد رفع الفائدة؟
بالنسبة للمدخرين الذين يمتلكون 250 ألف جنيه ويرغبون في استثمارها في شهادة متغيرة العائد، فإن تطبيق نسبة 20.5% سنويًا على المبلغ بالكامل، بافتراض استمرارها لمدة عام، ينتج عنه عائد سنوي نظري يبلغ 51 ألفًا و250 جنيهًا.
ويعادل هذا المبلغ نحو 4271 جنيهًا شهريًا عند تقسيم العائد السنوي على 12 شهرًا.
وبالمقارنة مع العائد السابق البالغ 19.5%، ترتفع الأرباح السنوية المحسوبة على المبلغ نفسه من 48 ألفًا و750 جنيهًا إلى 51 ألفًا و250 جنيهًا، أي بزيادة تبلغ 2500 جنيه سنويًا.
أرباح 500 ألف جنيه في شهادات الادخار
أما أصحاب المدخرات البالغة 500 ألف جنيه، فتصل الأرباح السنوية النظرية عند تطبيق عائد 20.5% إلى 102 ألف و500 جنيه، بما يعادل نحو 8542 جنيهًا شهريًا عند توزيع العائد السنوي على 12 شهرًا.
وباحتساب العائد السابق البالغ 19.5%، كان المبلغ نفسه يحقق عائدًا سنويًا يصل إلى 97 ألفًا و500 جنيه.
وبالتالي، تبلغ الزيادة النظرية في العائد السنوي 5 آلاف جنيه عند الانتقال من نسبة 19.5% إلى 20.5%، بشرط انطباق المعادلة الجديدة على الشهادة واستمرار العائد عند هذا المستوى طوال العام.
وتوضح هذه الحسابات أن تأثير رفع الفائدة يزداد من حيث القيمة النقدية كلما ارتفع المبلغ المستثمر، لكن اختيار الشهادة المناسبة لا يعتمد على نسبة العائد وحدها، بل يرتبط أيضًا بمدة الاستثمار، ودورية صرف الأرباح، وشروط الاسترداد، ومدى احتياج العميل إلى السيولة خلال فترة الادخار.
هل تطرح البنوك شهادات ادخار جديدة بعائد مرتفع؟
يثير قرار البنك المركزي رفع أسعار الفائدة تساؤلات بشأن إمكانية طرح شهادات ادخار جديدة بعوائد أعلى خلال الفترة المقبلة، خاصة مع متابعة العملاء لأي تغييرات تعلنها البنوك الحكومية والخاصة.
لكن رفع أسعار الفائدة الأساسية لا يعني بالضرورة أن البنوك ستطرح شهادات جديدة بعوائد مرتفعة على الفور، إذ تخضع قرارات التسعير لاعتبارات متعددة، من بينها تكلفة جذب المدخرات، واحتياجات السيولة، وطبيعة المنافسة بين البنوك، وتوقعات التضخم، والسياسة التمويلية لكل بنك.
ولذلك، يظل الإعلان الرسمي الصادر عن البنك المعني هو المرجع الأساسي لمعرفة أي تغييرات في عوائد الشهادات أو طرح منتجات ادخارية جديدة.
وفي الوقت نفسه، ينبغي للمدخرين التمييز بين الشهادات ثابتة العائد، التي تضمن النسبة المحددة وفقًا لشروطها، والشهادات متغيرة العائد التي يمكن أن ترتفع أو تنخفض وفقًا للمعادلة المعتمدة عليها.